En résumé :
- La capacité à gérer ses comptes ne dépend pas que de la mémoire, mais d’un ensemble de « fonctions exécutives » (attention, planification, flexibilité).
- Des situations quotidiennes, comme gérer des papiers dans un environnement bruyant, sont en réalité des tests fiables de votre santé cognitive.
- Cet article propose un protocole d’auto-évaluation en 8 points pour diagnostiquer chaque fonction et renforcer votre autonomie décisionnelle.
- Apprendre à instaurer des « prothèses cognitives » (routines, délais de réflexion) est une stratégie clé pour compenser une éventuelle fatigue.
La crainte de commettre une erreur irréversible dans la gestion de ses comptes est une angoisse partagée et légitime. Une facture payée en double, un prélèvement suspect non identifié, un contrat signé sous pression… Ces incidents, souvent mis sur le compte de simples « oublis » ou de la fatigue, peuvent être les premiers symptômes d’une érosion plus profonde : celle des fonctions exécutives. Ces fonctions sont le véritable chef d’orchestre de notre cerveau. Elles nous permettent de planifier, de nous adapter à l’imprévu, de résister aux impulsions et de nous concentrer sur une tâche malgré les distractions. Leur affaiblissement, bien avant la perte de mémoire, est le principal facteur de risque pour l’autonomie financière. En France, le nombre de personnes considérées comme financièrement fragiles ne cesse d’augmenter, soulignant l’urgence de disposer d’outils de détection précoce.
Les conseils habituels se concentrent souvent sur la mise en place de mesures de protection juridique comme la curatelle ou la procuration. Si ces solutions sont nécessaires dans certains cas, elles interviennent souvent lorsque l’autonomie est déjà significativement compromise. L’approche que nous proposons est différente, en amont. Et si la véritable clé n’était pas de déléguer, mais d’apprendre à évaluer soi-même son propre « tableau de bord cognitif » ? Il ne s’agit pas de passer un test médical complexe, mais d’utiliser des situations de la vie courante comme de véritables indicateurs diagnostiques. Ce protocole a pour but de vous donner les moyens d’identifier une faiblesse sur une fonction précise (par exemple, l’inhibition ou la flexibilité) et de mettre en place des stratégies de compensation ciblées pour la renforcer ou la contourner.
Cet article est structuré comme un bilan de compétences cognitives. Chaque section aborde une situation anodine en apparence, mais qui révèle l’état d’une fonction exécutive cruciale. En suivant ce guide, vous apprendrez à décrypter ces signaux, à évaluer votre performance et à adopter des routines protectrices pour sécuriser votre gestion et maintenir votre indépendance le plus longtemps possible.
Sommaire : Évaluer son tableau de bord cognitif pour la gestion financière
- Pourquoi ne plus arriver à filtrer les bruits parasites est un signe de fatigue cognitive
- Changer ses habitudes de trajet : pourquoi c’est vital pour votre cerveau
- Échecs ou Dames : quel jeu développe le mieux l’anticipation ?
- L’erreur de vouloir faire deux choses à la fois qui provoque des chutes
- Quand s’occuper des papiers administratifs : le créneau de vigilance maximale
- L’erreur de transmission qui a conduit à une double prise de médicaments
- Gérer sa paperasse retraite : la méthode de classement pour ne rien perdre
- Quand demander un délai de réflexion de 24h systématique
Pourquoi ne plus arriver à filtrer les bruits parasites est un signe de fatigue cognitive
L’attention sélective est la première ligne de défense de notre cerveau. C’est la capacité à se concentrer sur une information pertinente (lire un relevé bancaire) tout en ignorant les distractions (la télévision, une conversation voisine). Lorsque cette fonction faiblit, le cerveau est submergé. Chaque son, chaque mouvement, a la même importance, rendant la prise de décision complexe et épuisante. Cette difficulté n’est pas un signe de surdité, mais de fatigue du filtre attentionnel. Une tâche qui demandait auparavant 10 minutes de concentration peut en exiger 30, augmentant la probabilité d’erreurs, d’oublis ou d’abandon. C’est un symptôme précoce et très fiable d’une charge cognitive excessive.
Sur le plan financier, les conséquences sont directes. Une personne dont le filtre attentionnel est affaibli sera plus vulnérable aux arnaques téléphoniques, car elle peinera à séparer le discours pressant de l’interlocuteur du bruit de fond de son propre raisonnement. Elle risque de faire des erreurs en remplissant un chèque tout en écoutant la radio, ou de valider un paiement en ligne sans remarquer une case pré-cochée. Cette vulnérabilité est un enjeu majeur, le rapport 2024 de l’Observatoire de l’inclusion bancaire révélant que près de 4,6 millions de personnes étaient identifiées comme fragiles financièrement en France, un chiffre en forte hausse.
Le diagnostic de cette fonction est simple. Il ne s’agit pas de s’isoler dans le silence pour voir si l’on y arrive, mais au contraire de se tester dans des conditions modérément bruyantes. Si la lecture d’un document simple devient impossible avec un fond sonore, c’est que votre « muscle » attentionnel nécessite d’être protégé. La solution n’est pas de « faire plus d’efforts », ce qui est contre-productif, mais de mettre en place des routines de « bunkerisation cognitive » : définir des créneaux horaires dédiés à la gestion, dans une pièce calme, téléphone éteint. C’est reconnaître sa fatigue pour mieux la contourner.
Plan d’action : Votre auto-évaluation de la concentration financière
- Tentez de lire et comprendre un relevé bancaire complexe dans un lieu avec un bruit de fond modéré (café, salle d’attente).
- Essayez d’analyser une facture détaillée avec la télévision ou la radio allumée en arrière-plan.
- Effectuez votre budget mensuel tout en laissant les notifications sonores de votre téléphone ou tablette activées.
- Comparez votre capacité de concentration sur une même tâche administrative (ex: tri de courriers) le matin et en fin d’après-midi.
- Notez le nombre de fois où vous devez relire un même paragraphe d’un contrat ou d’un document financier pour en saisir le sens.
Changer ses habitudes de trajet : pourquoi c’est vital pour votre cerveau
La flexibilité cognitive est la capacité du cerveau à s’adapter à la nouveauté et à changer de stratégie quand la situation l’exige. Emprunter systématiquement le même chemin pour aller faire ses courses est un automatisme qui économise de l’énergie. Cependant, que se passe-t-il le jour où une rue est barrée pour travaux ? La réaction face à cet imprévu est un excellent diagnostic de votre flexibilité. Une personne cognitivement flexible va rapidement évaluer des alternatives, consulter un plan et enclencher un nouvel itinéraire. Une personne dont la flexibilité est rigide va ressentir de l’anxiété, de l’énervement, et aura tendance à s’entêter ou à rebrousser chemin, incapable de « mettre à jour son logiciel interne ».
Cette rigidité a des conséquences désastreuses sur la gestion financière. C’est le fameux « on a toujours fait comme ça ». Cela se manifeste par le refus d’adopter de nouveaux moyens de paiement plus sécurisés, l’incapacité à comprendre une nouvelle grille tarifaire de sa banque, ou l’entêtement à suivre une stratégie de placement qui n’est plus performante. La flexibilité est ce qui permet d’intégrer de nouvelles règles et de jongler avec différents cadres mentaux. Sans elle, on devient prévisible et vulnérable aux changements de l’environnement financier.
Ce paragraphe introduit un concept complexe. Pour bien le comprendre, il est utile de visualiser ses composants principaux. L’illustration ci-dessous décompose ce processus d’adaptation.
Comme le montre cette image, la gestion moderne des finances exige de pouvoir passer d’un outil à l’autre, d’une logique à une autre. Entraîner ce « muscle » de la flexibilité est simple : il suffit de s’imposer volontairement de petits changements. Prenez un chemin différent, changez de supermarché, essayez une nouvelle recette de cuisine. Ces micro-défis forcent le cerveau à sortir de ses automatismes et à construire de nouvelles connexions neuronales, le rendant plus apte à gérer les imprévus, qu’ils soient sur la route ou sur un relevé de compte.
Étude de cas : la rigidité cognitive, un frein à la performance
Une analyse menée sur des gestionnaires a démontré que les individus les plus rigides, ceux qui s’accrochent à une solution passée, peinent à intégrer les informations contradictoires. Ils passent un temps considérable à défendre leurs anciennes méthodes au lieu de reconfigurer leur stratégie pour l’avenir. À l’inverse, la flexibilité cognitive permet d’alterner efficacement entre différentes priorités et cadres mentaux, ce qui accélère l’adaptation face aux imprévus et aux crises financières.
Échecs ou Dames : quel jeu développe le mieux l’anticipation ?
La planification et l’anticipation sont des fonctions exécutives de haut niveau. Elles consistent à se fixer un but, à décomposer les étapes pour l’atteindre, à prévoir les obstacles et à ajuster sa trajectoire. Le jeu d’échecs est souvent cité comme l’exercice roi pour cette compétence. Chaque coup doit être pensé non pas pour son bénéfice immédiat, mais pour ses conséquences à long terme et les réactions possibles de l’adversaire. Le jeu de Dames, bien que plus simple en apparence, requiert également une forte capacité d’anticipation pour prévoir les « rafles » (prises multiples). Quel que soit le jeu, le mécanisme est le même : inhiber l’action impulsive pour privilégier la stratégie.
Dans la gestion financière, cette compétence est non-négociable. Payer ses factures à l’heure est une chose ; anticiper les grosses dépenses annuelles (impôts, assurance habitation, régularisation de charges) en est une autre. Manquer d’anticipation mène à une gestion « au coup par coup », où chaque dépense imprévue devient une crise. Une personne dont la capacité de planification est affaiblie aura du mal à se projeter et à épargner en vue d’un projet ou d’un aléa. Elle sera plus susceptible de souscrire à des crédits à la consommation pour faire face à des dépenses pourtant prévisibles.
Développer ce « muscle » de l’anticipation peut se faire de manière ludique. Que ce soit aux échecs, aux dames ou même au bridge, l’important est de pratiquer la « post-analyse » : après une partie (ou à la fin de chaque mois pour vos finances), prenez le temps de revoir vos décisions. Identifiez l’erreur qui vous a coûté le plus cher. Y avait-il un signal que vous n’avez pas vu ? Auriez-vous pu faire un « sacrifice positionnel », c’est-à-dire une petite dépense ou un petit renoncement aujourd’hui pour un gain plus important demain ? Voici quelques exercices concrets pour transposer cette logique à vos comptes :
- Listez vos 3 prochaines grosses dépenses annuelles (impôts, assurances) et établissez dès maintenant un échéancier de provisionnement mensuel.
- Identifiez 2 « sacrifices positionnels » possibles : refuser une offre promotionnelle alléchante mais superflue pour allouer la somme à un placement à long terme.
- Effectuez une « post-analyse » mensuelle : examinez vos relevés pour identifier 3 erreurs de dépense qui auraient pu être évitées avec une meilleure planification.
- Créez un tableau simple avec 3 scénarios pour les 6 prochains mois : un budget optimiste, un réaliste et un pessimiste (avec une dépense imprévue majeure).
Comme le suggère une analyse de la planification cognitive appliquée aux finances, la véritable compétence s’acquiert en analysant ses « parties financières » passées pour comprendre ses erreurs et ajuster sa stratégie, tout comme un grand joueur revoit ses parties.
L’erreur de vouloir faire deux choses à la fois qui provoque des chutes
Le mythe du « multitâche » efficace est l’une des illusions les plus dangereuses, en particulier avec l’avancée en âge. Le cerveau humain n’est pas conçu pour traiter deux tâches complexes simultanément ; il pratique en réalité le « switch » attentionnel, un basculement extrêmement rapide d’une tâche à l’autre. Ce processus est très coûteux en énergie cognitive. Vouloir faire deux choses à la fois (par exemple, marcher en consultant son téléphone) surcharge le système. L’attention allouée à la marche diminue, le cerveau ne traite plus correctement les informations sur l’environnement (un trottoir irrégulier, un obstacle), et le risque de chute augmente drastiquement. Cette surcharge cognitive est aussi une cause de chute domestique, comme trébucher en portant le linge tout en pensant à sa liste de courses.
Transposé à la gestion financière, le multitâche est une garantie d’erreurs. Remplir sa déclaration d’impôts avec la télévision en fond sonore, effectuer un virement en ligne tout en étant au téléphone, ou vérifier ses comptes pendant une discussion animée sont des scénarios à haut risque. Chaque interruption, chaque basculement d’attention, est une porte d’entrée pour une erreur de saisie, un oubli de validation, ou une mauvaise interprétation d’une information cruciale. Un zéro ajouté par inadvertance sur un virement peut avoir des conséquences dramatiques. L’incapacité à protéger une tâche cognitive en l’isolant des autres est un indicateur de fragilité.
La seule stratégie viable est d’abandonner le multitâche pour les activités importantes. Il faut adopter la discipline de la « tâche protégée » ou du « mono-tasking ». Cela signifie sanctuariser un moment et un lieu pour chaque activité administrative ou financière. Pas de téléphone, pas de télévision, pas d’interruption. La préparation est essentielle : avant de commencer, tous les documents nécessaires doivent être réunis pour ne pas avoir à interrompre la tâche pour chercher une information. Le tableau suivant illustre la différence fondamentale d’approche et de risque.
Le comparatif ci-dessous, inspiré des recommandations de l’APAMAD sur la gestion financière des personnes âgées, met en évidence les dangers du multitâche.
| Multitâche financier (à éviter) | Tâche protégée (recommandé) |
|---|---|
| Payer une facture en téléphonant | Paiement dans un lieu calme, téléphone éteint |
| Vérifier ses comptes pendant les informations TV | Consultation bancaire à heure fixe, sans distraction |
| Remplir sa déclaration en triant le courrier | Une tâche administrative à la fois, documents préparés |
| Effectuer un virement en discutant | Opération bancaire en silence, double vérification |
Quand s’occuper des papiers administratifs : le créneau de vigilance maximale
Notre capacité de concentration et de prise de décision n’est pas linéaire au cours de la journée. Elle suit des cycles, connus sous le nom de rythmes circadiens de la vigilance. Pour la plupart des adultes, le pic de performance cognitive se situe en milieu de matinée, environ 2 à 4 heures après le réveil. C’est le moment où la mémoire de travail, l’attention et le raisonnement logique sont à leur apogée. À l’inverse, le « creux post-prandial » (après le déjeuner) et la fin de journée sont des périodes de moindre vigilance, où la fatigue décisionnelle s’accumule. Vouloir traiter un dossier complexe ou prendre une décision financière importante à 17h est une erreur stratégique. C’est s’imposer de courir un marathon avec les batteries à plat.
Identifier et respecter son créneau de vigilance maximale est fondamental pour une gestion financière saine. Il faut planifier les tâches administratives les plus exigeantes (remplir une demande d’aide, analyser un nouveau contrat, préparer sa déclaration de revenus) durant ce pic de performance. Les tâches plus simples et automatiques (ranger des factures, consulter son solde) peuvent être réservées aux périodes de moindre énergie. Ignorer ce principe, c’est s’exposer à des erreurs d’inattention, à une procrastination accrue (le cerveau repousse instinctivement une tâche qu’il se sent incapable d’accomplir) et à de mauvaises décisions prises par épuisement.
Pour trouver votre créneau optimal, tenez un simple journal de bord pendant une semaine. Notez sur une échelle de 1 à 5 votre niveau d’énergie mentale et de concentration toutes les deux heures. Vous identifierez rapidement votre « heure d’or ». Une fois ce créneau défini, sanctuarisez-le. Il devient votre « bunker administratif », un moment protégé pour les tâches à haute responsabilité. L’organisation de l’espace est tout aussi cruciale que celle du temps.
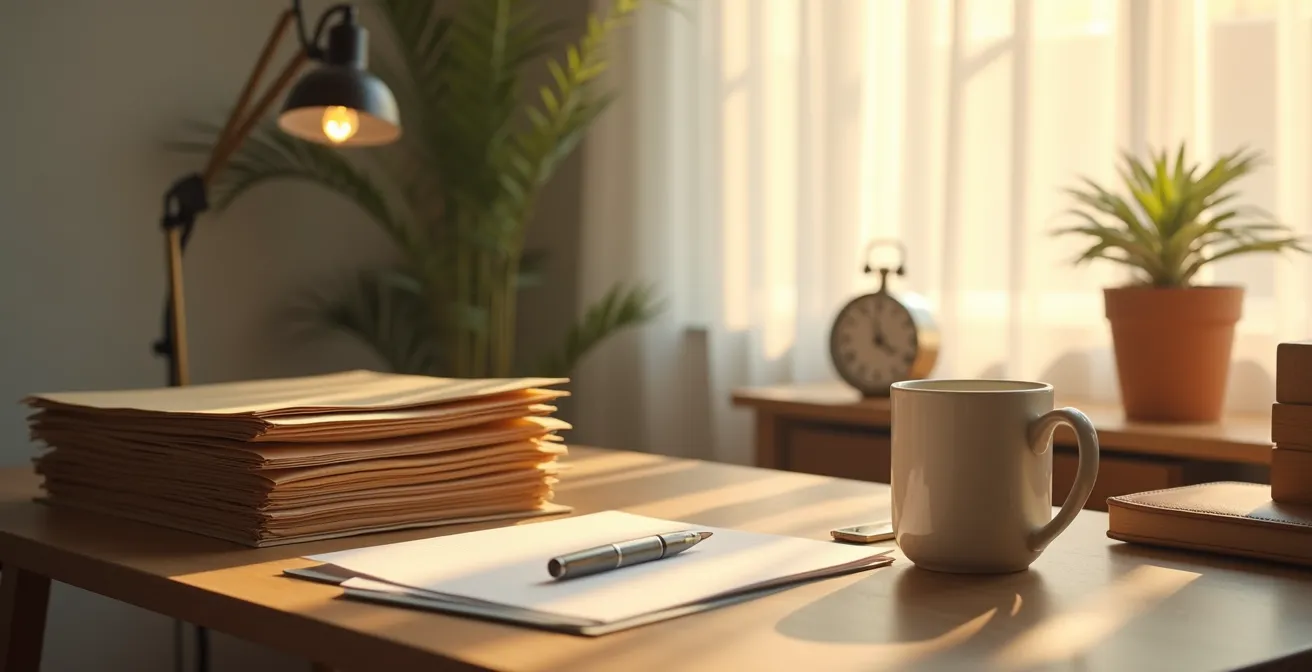
Un environnement de travail épuré, comme celui de l’image, où chaque chose est à sa place, libère la charge mentale. Vous n’avez plus à gaspiller votre précieuse énergie cognitive à chercher un document. Cet effort d’organisation préalable est une forme de « prothèse cognitive » : un système externe qui soutient et soulage vos fonctions internes, vous permettant de dédier 100% de votre vigilance à la décision elle-même.
L’erreur de transmission qui a conduit à une double prise de médicaments
La mémoire de travail est notre « post-it » mental. C’est un espace de stockage temporaire qui nous permet de retenir une information (un numéro de téléphone, une consigne) juste le temps de l’utiliser. Cette fonction est particulièrement fragile et sensible aux interférences. L’exemple de la double prise de médicaments est un cas d’école de défaillance de la mémoire de travail et de la communication. Un aidant dit : « Je vais lui donner son médicament ». Une heure plus tard, un autre aidant, n’ayant pas l’information, fait de même. L’information n’a pas été correctement transmise, validée et « effacée » de la liste des tâches à faire.
En gestion financière, surtout lorsqu’elle est partagée (entre conjoints, ou avec un enfant), ce risque de « double paiement » est omniprésent. « Je pensais que tu avais payé la facture d’électricité », « J’ai déjà fait le virement pour le syndic »… Ces quiproquos ne relèvent pas de la mauvaise volonté, mais d’une rupture dans la chaîne de communication qui sature la mémoire de travail. Sans un système de validation externe et fiable, chaque acteur opère en aveugle, se fiant à sa propre mémoire volatile. Cela mène non seulement à des erreurs coûteuses, mais aussi à des tensions familiales et à un sentiment de méfiance.
Pour pallier la faillibilité de la mémoire humaine, il est impératif de mettre en place un protocole de vérification croisée. Il s’agit d’une « prothèse cognitive » partagée, un système externe qui sert de source unique de vérité. Ce système n’a pas besoin d’être complexe technologiquement. Un simple tableau sur le réfrigérateur ou un carnet dédié peut suffire. L’important est que les règles soient claires, simples et suivies par tous les intervenants.
- Utilisez un tableau de bord des factures (sur papier ou un simple fichier) avec 3 colonnes : À payer / En cours de paiement / Payé et archivé.
- Instaurez la « formule de confirmation verbale » : « Je reformule pour être sûr : c’est bien toi qui te charges de payer la facture [Nom de la facture] ce mois-ci ? »
- Demandez un SMS ou un email de confirmation après chaque paiement important effectué par l’un des aidants.
- Établissez un point de 10 minutes chaque semaine (par exemple, le dimanche soir) pour valider les paiements de la semaine écoulée et planifier ceux de la semaine à venir.
Gérer sa paperasse retraite : la méthode de classement pour ne rien perdre
Un bureau envahi par des piles de papiers non triés n’est pas seulement un problème esthétique. C’est le symptôme et la cause d’une surcharge cognitive. Le désordre externe crée un désordre interne. Chaque fois que vous avez besoin d’un document, vous devez mobiliser votre attention et votre mémoire de travail pour essayer de vous souvenir où il pourrait être. Cette recherche est épuisante et détourne vos ressources mentales des tâches véritablement importantes, comme comprendre le contenu du document lui-même. Un système de classement simple et logique n’est donc pas une corvée, c’est une « prothèse cognitive » de première nécessité.
L’objectif n’est pas de créer un système d’archiviste professionnel, mais une structure suffisamment claire pour que la recherche d’un document soit quasi-instantanée. Pour la gestion de la retraite et des finances, un système à 3 niveaux est souvent suffisant. Il vous faut : un classeur pour les documents permanents (notifications de droits à la retraite, contrats d’assurance-vie, acte de propriété), un trieur mensuel pour les factures et relevés courants, et une « boîte d’urgence » contenant les informations vitales (RIB, contacts bancaires, numéros de contrat). Comme le rappellent les experts, il est crucial de conserver un maximum de justificatifs, car pour faire des demandes d’aides financières, il faut parfois un certain nombre de documents difficiles à trouver.
La méthode la plus simple est souvent thématique. Utilisez des chemises de couleur : une couleur pour la banque, une pour les impôts, une pour la santé (mutuelle, décomptes), une pour le logement (loyer, charges, assurances), etc. À l’intérieur de chaque chemise, classez les documents par ordre chronologique, le plus récent sur le dessus. Cette organisation libère votre esprit. Au lieu de vous demander « Où ai-je mis cette facture ? », votre seule question devient « De quelle facture ai-je besoin ? ». Vous passez d’un problème de recherche à un problème d’analyse, ce qui est l’objectif. Cette méthode permet de soulager la mémoire de travail et de la dédier entièrement à la prise de décision.
À retenir
- Votre capacité à gérer vos finances ne se résume pas à la mémoire, mais à un tableau de bord de fonctions exécutives : attention, flexibilité, planification, inhibition.
- Des situations anodines (gérer du bruit, changer de trajet) sont des tests fiables pour évaluer la santé de chacune de ces fonctions.
- La meilleure stratégie n’est pas de « faire plus d’efforts » mais d’adopter des « prothèses cognitives » : des routines et outils (listes, classement, délais) qui compensent la fatigue et sécurisent vos décisions.
Quand demander un délai de réflexion de 24h systématique
La fonction exécutive ultime, le dernier rempart protégeant votre patrimoine, est l’inhibition. C’est la capacité à contrôler ses impulsions, à résister à la gratification immédiate et à dire « non » ou « attendez ». Les vendeurs et les fraudeurs sont des experts pour court-circuiter cette fonction. Ils créent un sentiment d’urgence (« cette offre expire ce soir ! »), de rareté (« c’est le dernier article en stock ! ») ou de peur (« votre compte risque d’être bloqué si vous n’agissez pas ! ») pour vous pousser à prendre une décision hâtive, sans réflexion. Céder à cette pression est un signe de faiblesse du « muscle » de l’inhibition.
S’entraîner à renforcer cette fonction est plus simple qu’il n’y paraît. Il s’agit d’adopter une règle non-négociable : ne jamais prendre de décision financière importante (un achat, une souscription, un investissement) sous pression ou le jour même. Le délai de réflexion de 24 heures doit devenir un réflexe systématique. Ce délai n’est pas un signe d’hésitation, mais une démonstration de contrôle. Il permet à la partie rationnelle et analytique de votre cerveau de reprendre le dessus sur la partie émotionnelle et impulsive. Il vous donne le temps de vérifier une information, de comparer une offre, de demander un avis à une personne de confiance ou, tout simplement, de vous demander si vous avez réellement besoin de ce produit ou service.
L’efficacité de ces mesures protectrices est prouvée. L’introduction de plafonds sur les frais d’incidents bancaires pour les clients fragiles, une forme d’inhibition institutionnelle, a conduit à une baisse de -34% sur les frais bancaires totaux pour ces populations entre 2018 et 2024. Appliquer ce principe à soi-même est tout aussi puissant.
Ma politique personnelle est de ne jamais prendre de décision financière importante le jour même. Je vous remercie pour ces informations, je vais les étudier et je vous recontacterai demain si nécessaire.
– Phrase-clé recommandée
Apprendre et répéter cette phrase est un exercice en soi. Elle vous redonne le pouvoir, désamorce la pression du vendeur et active votre « bouclier cognitif ». C’est l’affirmation ultime de votre souveraineté décisionnelle. Lorsque l’auto-évaluation révèle des faiblesses persistantes sur plusieurs fonctions et que ces stratégies de compensation ne suffisent plus, il devient alors pertinent de discuter avec ses proches et son médecin de la mise en place d’une aide plus formelle.
Mettre en place ces stratégies d’évaluation et de protection est la première étape pour conserver le contrôle. Pour aller plus loin et adapter ces conseils à votre situation personnelle, l’étape suivante consiste à en discuter avec votre médecin traitant ou un proche de confiance.
Questions fréquentes sur l’organisation documentaire et la gestion financière
Quels documents dois-je absolument conserver pour ma retraite ?
Tous les relevés de carrière, notifications de pension, avis d’imposition des 5 dernières années, et justificatifs de revenus complémentaires.
Comment nommer mes fichiers numériques pour les retrouver facilement ?
Utilisez le format AAAA-MM_Organisme_Objet (ex: 2024-03_CARSAT_NotificationPension) pour un classement chronologique automatique.
Que mettre dans ma ‘boîte d’urgence’ financière ?
RIB, contacts bancaires, liste des contrats en cours, procurations éventuelles, et coordonnées du notaire et assureur.